至纯科技(603690)投资价值分析 半导体湿法清洗设备龙头,未来可期
至纯科技(603690)在二级市场备受关注,不少投资者在交流平台发出“加油加油加油”的呼声。作为国内半导体湿法清洗设备的龙头企业,至纯科技凭借其在高端制造领域的深厚积累,正迎来广阔的发展空间。本文将从公司业务、行业前景及核心竞争力等方面,对至纯科技的投资价值进行梳理。
一、公司概览:从高纯工艺系统到半导体设备
至纯科技成立于2000年,总部位于上海,2017年在上交所上市。公司起步于高纯工艺系统(为半导体、光伏、生物医药等行业提供高纯气体、化学品输送系统),近年来战略重心向半导体湿法清洗设备倾斜。目前,公司已形成“高纯工艺系统+半导体湿法清洗设备+光传感”三大业务板块,其中半导体设备业务已成为增长核心。
二、行业机遇:国产替代浪潮下的黄金赛道
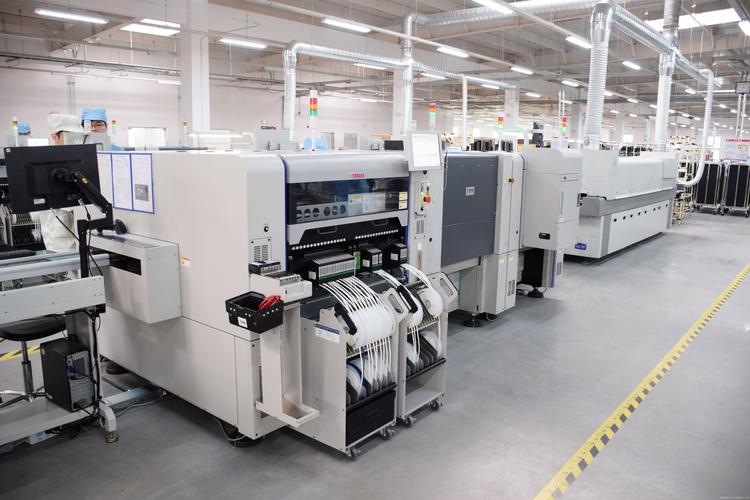
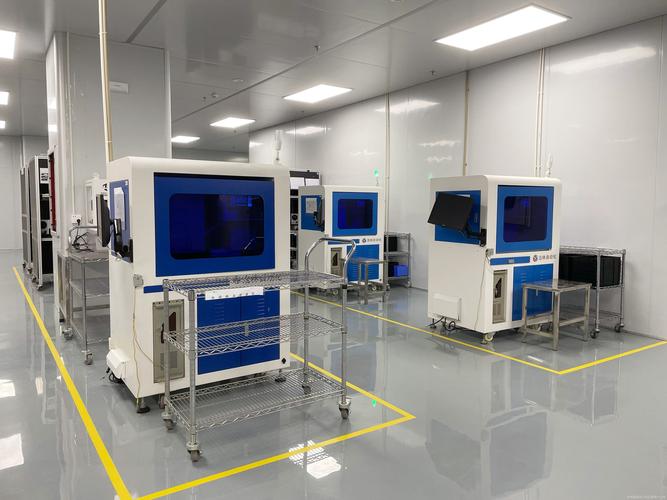
半导体清洗设备是芯片制造中不可或缺的关键设备,主要用于去除晶圆表面的杂质和颗粒。随着芯片制程不断微缩,清洗步骤数量显著增加,全球清洗设备市场规模已超百亿美元,且长期被日本迪恩士、东京电子等国际巨头垄断。
在中美科技摩擦背景下,国内晶圆厂加速导入国产设备,湿法清洗设备国产化率正从不足20%快速提升。至纯科技作为国内少数能提供28nm节点清洗设备的企业,已覆盖逻辑、存储、功率等多类产线,下游客户包括中芯国际、华虹、长江存储等头部晶圆厂。
三、核心竞争力:技术突破与订单落地
- 技术实力:公司通过自主研发和海外并购(如收购波汇科技),在湿法清洗领域掌握了多项核心技术,如兆声波清洗、多腔体并行处理等。其单片清洗设备已可满足28nm制程,更先进节点正在研发验证中。
- 客户验证:半导体设备行业壁垒极高,客户验证周期通常需1-2年。至纯科技已实现多台设备重复订单,证明其产品稳定性和客户认可度。2022年,公司半导体设备业务收入同比大增,新签订单创历史新高。
- 产能布局:公司在上海、启东等地建有生产基地,并持续扩产以满足旺盛需求。通过可转债、定增等方式募集资金,为研发和产能提供资金保障。
四、财务表现与风险提示
公司营收保持较快增长,但受研发投入高、原材料涨价等因素影响,利润率有所波动。2023年三季报显示,公司营收同比增长,设备业务占比持续提升。值得注意的是,半导体行业周期波动、设备验证不及预期、客户集中度较高等风险仍需关注。
五、未来展望:善富宝科技般的助力?
有投资者调侃“至纯科技加油,善富宝科技”,虽“善富宝科技”并非真实存在的公司,但这背后反映的是市场对至纯科技能像优质科技公司一样实现价值飞跃的期待。随着国内晶圆厂扩产、设备国产化率提升,至纯科技若能持续突破技术节点、扩大市场份额,有望成为全球清洗设备领域的重要参与者。
至纯科技正处于国产半导体设备替代的浪潮之巅,湿法清洗设备赛道长坡厚雪。短期股价波动不改长期成长逻辑,投资者宜关注其技术进展、订单落地及盈利能力变化。正如投资者所言:“加油加油加油”——愿至纯科技坚守创新,不负时代机遇。
(本文仅提供分析参考,不构成投资建议。股市有风险,投资需谨慎。)
如若转载,请注明出处:http://www.huishouc.com/product/40.html
更新时间:2026-10-28 19:41:17